
Του
ΒΑΣΙΛΗ ΖΩΓΡΑΦΟΥ
Διευθύνοντος Συμβούλου της Vision Labs R&D Team,
Υποψήφιου Διδάκτορος Επιστήμης Πληροφορικής και Δεδομένων,
BSc (Hons).CS, MBA.IB, MSc.DS, PhD.C.
[email protected]
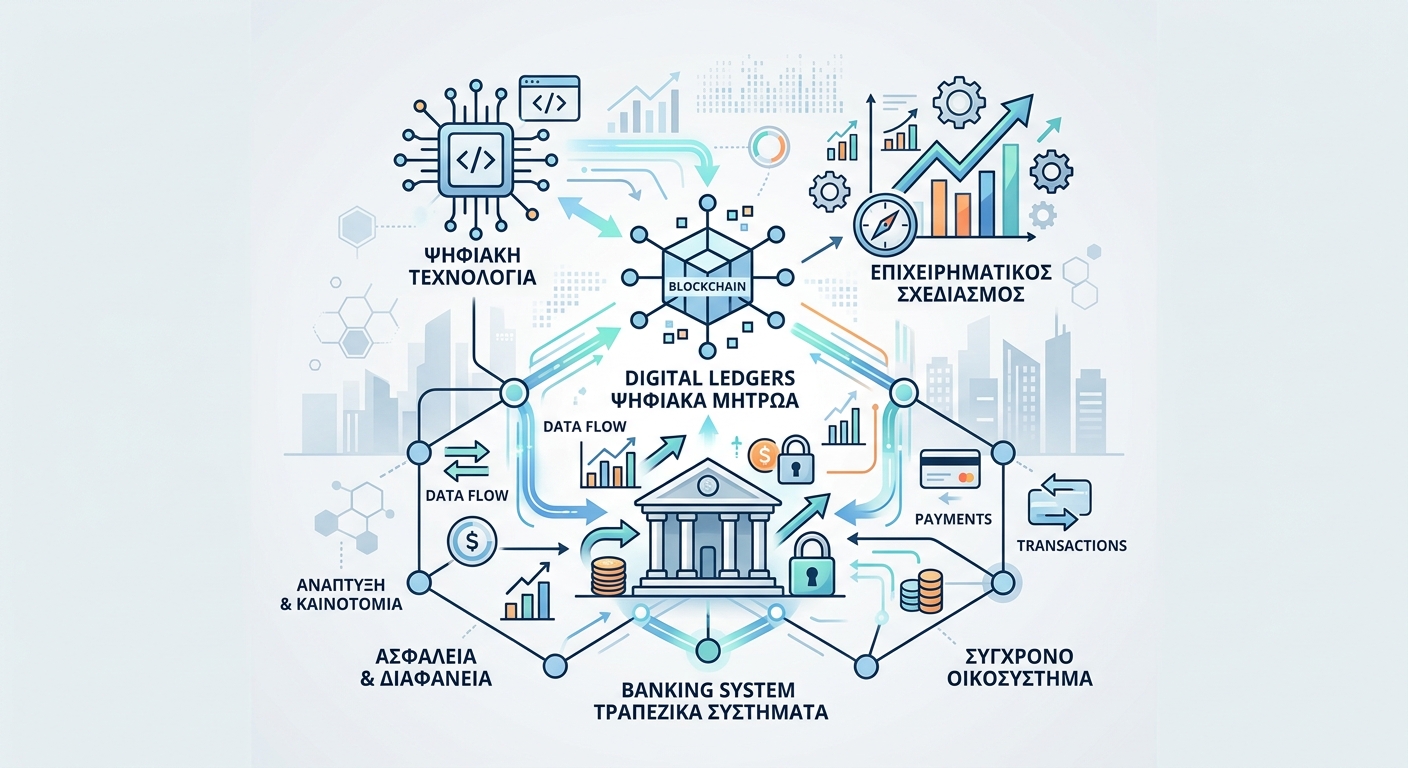
Η ψηφιακή μετάβαση της δημόσιας διοίκησης δημιουργεί μια ιδιότυπη αντίφαση στην καθημερινότητα των ελληνικών επιχειρήσεων. Το κράτος διαθέτει ηλεκτρονικά μητρώα, ψηφιακά πιστοποιητικά, μηχανισμούς ταυτοποίησης και υπηρεσίες διαλειτουργικότητας. Οι τράπεζες εξακολουθούν να ζητούν από τους συναλλασσόμενους την επανυποβολή εγγράφων που έχουν ήδη εκδοθεί, καταχωρηθεί ή δημοσιοποιηθεί από αρμόδιες κρατικές αρχές. Η τεχνολογική δυνατότητα ηλεκτρονικής επαλήθευσης συνυπάρχει με πρακτικές διοικητικής επανάληψης, δημιουργώντας εύλογα ερωτήματα για την πραγματική αποτελεσματικότητα του ψηφιακού μετασχηματισμού.
Η περίπτωση της Τράπεζας Πειραιώς είναι ενδεικτική της πολυπλοκότητας του ζητήματος. Ο δημοσιευμένος κατάλογος νομιμοποιητικών εγγράφων αναφέρει για τις επιχειρήσεις που είναι εγγεγραμμένες στο Γενικό Εμπορικό Μητρώο ότι τα απαραίτητα έγγραφα αντλούνται απευθείας από το ΓΕΜΗ. Επί του πρακτέου, η διαδικασία δεν είναι συμβατή και προβλέπεται η προσκόμιση παρόμοιων και πρόσθετων στοιχείων. Η ύπαρξη ηλεκτρονικής πληροφορίας δεν συνεπάγεται αυτομάτως την πλήρη αξιοποίησή της από τις τραπεζικές διαδικασίες.
Η κρατική υπηρεσία eGov-KYB τέθηκε σε λειτουργία τον Μάρτιο του 2025 και δημιουργήθηκε για την ηλεκτρονική διαβίβαση επιχειρηματικών στοιχείων προς τα χρηματοπιστωτικά ιδρύματα. Η υπηρεσία επιτρέπει, με τις προβλεπόμενες συγκαταθέσεις, την άντληση πληροφοριών από πρωτογενή δημόσια μητρώα και τη διάθεσή τους στις τράπεζες. Το ερώτημα της ηλεκτρονικής νομιμοποίησης μεταφέρεται στην ηλεκτρονική επαλήθευση, πριν ζητηθεί από τον πελάτη να αναλάβει εκ νέου τη συγκέντρωση δικαιολογητικών.
Οι τράπεζες υπάγονται σε αυστηρές υποχρεώσεις δέουσας επιμέλειας για την πρόληψη της νομιμοποίησης εσόδων από εγκληματικές δραστηριότητες και της χρηματοδότησης της τρομοκρατίας. Οφείλουν να επαληθεύουν την ταυτότητα των πελατών τους, τη νόμιμη εκπροσώπηση, τους πραγματικούς δικαιούχους και, ανάλογα με τον κίνδυνο, πρόσθετα στοιχεία της επιχειρηματικής δραστηριότητας. Η ύπαρξη μίας εγγραφής στο ΓΕΜΗ δεν καλύπτει αναγκαστικά το σύνολο αυτών των υποχρεώσεων. Η δημοσιευμένη εταιρική πράξη δεν αποδεικνύει ότι συγκεκριμένο πρόσωπο έχει λάβει ειδική εξουσιοδότηση για κάθε τραπεζική συναλλαγή. Η κανονιστική συμμόρφωση δεν πρέπει να συγχέεται με την υποχρεωτική προσκόμιση φυσικού εγγράφου. Η νομική υποχρέωση επαλήθευσης μιας πληροφορίας δεν ταυτίζεται με την απαίτηση να τη μεταφέρει ο πελάτης από ένα πληροφοριακό σύστημα σε ένα άλλο.
Ένα ψηφιακά υπογεγραμμένο πιστοποιητικό, μια ηλεκτρονικά επαληθεύσιμη καταχώριση ή μια πληροφορία που διαβιβάζεται απευθείας από το αρμόδιο κρατικό μητρώο αποτελεί ισχυρή βάση ταυτοποίησης και ελέγχου. Η φυσική εκτύπωση του ίδιου εγγράφου δημιουργεί νέους κινδύνους. Έγγραφα αποστέλλονται μέσω ηλεκτρονικού ταχυδρομείου, αποθηκεύονται τοπικά, εκτυπώνονται, σαρώνονται και επανεισάγονται σε διαφορετικά πληροφοριακά συστήματα. Κάθε τέτοια μεταφορά δημιουργεί πρόσθετα σημεία επεξεργασίας, πιθανότητες λανθασμένης καταχώρισης και ανάγκες ελέγχου πρόσβασης, διατήρησης και ασφαλούς διαγραφής. Το πρωτογενές ψηφιακό δεδομένο είναι επαληθεύσιμο στην πηγή του, ενώ το παράγωγο αντίγραφό του απαιτεί εκ νέου ανθρώπινη αξιολόγηση.
Η άμεση ηλεκτρονική άντληση, με κατάλληλη καταγραφή του χρόνου και της πηγής επαλήθευσης, μπορεί να ενισχύσει την ακρίβεια των στοιχείων και να περιορίσει τις αποκλίσεις μεταξύ πραγματικής εταιρικής κατάστασης και τραπεζικού φακέλου. Η επιχειρηματική δραστηριότητα δεν αποτελεί στατικό διοικητικό γεγονός. Οι εταιρείες μεταβάλλουν διοικήσεις, διαχειριστές, εταιρική σύνθεση, δραστηριότητες και εξουσίες εκπροσώπησης. Η αποτελεσματική τραπεζική συμμόρφωση προϋποθέτει, συνεπώς, πρόσβαση σε επίκαιρη, αξιόπιστη και κατάλληλα τεκμηριωμένη πληροφορία.
Απαραίτητη προϋπόθεση αποτελεί και η σαφής κατανομή ευθυνών. Το δημόσιο μητρώο πιστοποιεί συγκεκριμένα καταχωρισμένα γεγονότα, ενώ η τράπεζα εξακολουθεί να ευθύνεται για την αξιολόγηση του πελάτη σύμφωνα με τις κανονιστικές της υποχρεώσεις. Η διαλειτουργικότητα δεν μεταφέρει αυτομάτως την ευθύνη συμμόρφωσης στο Δημόσιο ούτε απαλλάσσει το πιστωτικό ίδρυμα από πρόσθετους ελέγχους, όπου αυτοί δικαιολογούνται. Η άντληση πληροφοριών οφείλει να περιορίζεται στον συγκεκριμένο σκοπό, στις αναγκαίες κατηγορίες δεδομένων και στις προβλεπόμενες νόμιμες διαδικασίες, με καταγραφή προσβάσεων και επαρκείς εγγυήσεις προστασίας προσωπικών δεδομένων.
Η λειτουργία του eGov-KYB προσφέρει τη βάση για τη σταδιακή αντιμετώπιση σημαντικού μέρους της διοικητικής επανάληψης και χρειάζεται η αξιολόγηση της ωφέλιμης επιχειρησιακής αξιοποίησης. Οι ψηφιακές τραπεζικές υπηρεσίες επιτρέπουν στα φυσικά και νομικά πρόσωπα να πραγματοποιούν εντός βραχυπρόθεσμου χρονικού πλαισίου συναλλαγές που παλαιότερα απαιτούσαν φυσική παρουσία. Η νομιμοποίηση και η επικαιροποίηση των στοιχείων μιας επιχείρησης ακολουθεί παρόμοια διαδικασία, με πιο σύνθετα βήματα.
Η τεχνολογική πρόοδος δεν αποτιμάται από το πλήθος των ψηφιακών υπηρεσιών που έχουν ανακοινωθεί, αλλά από τον αριθμό των επαναλαμβανόμενων υποχρεώσεων που έχουν εξαλειφθεί. Η ουσιαστική αντίφαση του ψηφιακού μετασχηματισμού εμφανίζεται όταν το κράτος διαθέτει μια πληροφορία, η τράπεζα έχει τη δυνατότητα να την επαληθεύσει και η επιχείρηση καλείται, παρ’ όλα αυτά, να λειτουργήσει ως ενδιάμεσος κομιστής. Η πραγματική ολοκλήρωση της ψηφιακής μετάβασης δεν θα επέλθει όταν κάθε έγγραφο αποκτήσει ηλεκτρονική μορφή, αλλά όταν πάψει να ζητείται εκ νέου κάθε πληροφορία που μπορεί νόμιμα, αξιόπιστα και ασφαλώς να αντληθεί από την πρωτογενή πηγή της.